Domain cqpt.de kaufen?
Wir ziehen mit dem Projekt
cqpt.de um.
Sind Sie am Kauf der Domain
cqpt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cqpt.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **

Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Böttcher-AG Prüfplaketten Prüfung bestanden, Nächste Prüfung, 2027-2032, blau, Ø 30 mm, 1.000 StückWiderstandsfähige Mehrjahres-Prüfplakette für Geräte und Anlagen Auch für den Außenbereich geeignet - besonders widerstandsfähig, wetterfest, temperaturbeständig, wasserfest und schmutzabweisend Durch den langen Zeitraum ideal für mehrjährige Prüfintervalle Selbstklebend, kratz- und wischbeständig, wasser- und reißfest Resistent gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Permanent haftender Klebstoff sorgt für eine zuverlässige Haftung Ideal zur Prüfkennzeichnung von elektronischen oder nicht-elektronischen Gegenständen Kennzeichnung sowohl per Folienstift als auch per Lochzange möglich Merkmale: Aufdruck: Nächster Prüftermin, Prüfung bestanden Zeitraum: Mehrjahresprüfplakette Jahr: 2027 - 2032, 2027, 2028, 2029, 2030, 2031, 2032 Größe: 30 mm weitere Produktinformationen: Aufdruck: Prüfung bestanden, Nächste Prüfung Terminangabe: 12 Monate, Jahre 2027 - 2032 geeignet für: Handbeschriftung mit Folienstift, Markierung mit Lochzange Farbe: blau Material: Polyethylen Anzahl Etiketten: 1.000 Stück Haftwirkung: permanent24,98 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
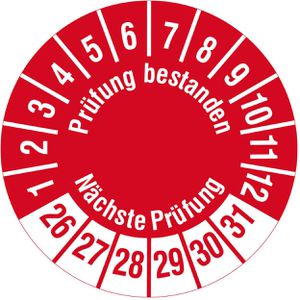
Böttcher-AG Prüfplaketten Prüfung bestanden, Nächste Prüfung, 2026-2031, rot, Ø 30 mm, 1.000 StückWiderstandsfähige Mehrjahres-Prüfplakette für Geräte und Anlagen Auch für den Außenbereich geeignet - besonders widerstandsfähig, wetterfest, temperaturbeständig, wasserfest und schmutzabweisend Durch den langen Zeitraum ideal für mehrjährige Prüfintervalle Selbstklebend, kratz- und wischbeständig, wasser- und reißfest Resistent gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Permanent haftender Klebstoff sorgt für eine zuverlässige Haftung Ideal zur Prüfkennzeichnung von elektronischen oder nicht-elektronischen Gegenständen Kennzeichnung sowohl per Folienstift als auch per Lochzange möglich Merkmale: Aufdruck: Nächster Prüftermin, Prüfung bestanden Zeitraum: Mehrjahresprüfplakette Jahr: 2026 - 2031, 2026, 2027, 2028, 2029, 2030, 2031 Größe: 30 mm weitere Produktinformationen: Aufdruck: Prüfung bestanden, Nächste Prüfung Terminangabe: 12 Monate, Jahre 2026 - 2031 geeignet für: Handbeschriftung mit Folienstift, Markierung mit Lochzange Farbe: rot Material: Polyethylen Anzahl Etiketten: 1.000 Stück Haftwirkung: permanent24,98 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter


-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Zulassung, Prüfung, Zertifizierung, Fachbücher von David HagenDas Fachbuch "Zulassung, Prüfung, Zertifizierung" von David Hagen bietet eine umfassende Analyse der Regulierungsbestrebungen in der höheren Musikausbildung. Es beleuchtet die Entwicklung von Zulassungs-, Prüfungs- und Zertifizierungsverfahren seit dem frühen 19. Jahrhundert bis zur NS-Zeit. Der Autor untersucht die damit verbundenen Interessen, Hoffnungen und Konflikte, die sowohl staatliche Akteure als auch Ausbildungsinstitutionen und berufsständische Interessengruppen betreffen. Durch die Rekonstruktion dieser Geschichte wird deutlich, wie sich das Verhältnis von Musik und öffentlichem Bildungswesen im Laufe der Zeit verändert hat. Das Buch bietet eine neue Perspektive auf die rechtlichen und verwaltungstechnischen Rahmenbedingungen der Musikausbildung und zeigt auf, wie diese die Ausbildung und den Zugang zu Berufen in der Musik beeinflussten. Es ist eine wertvolle Ressource für alle, die sich mit der Geschichte und den Strukturen der Musikausbildung auseinandersetzen möchten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
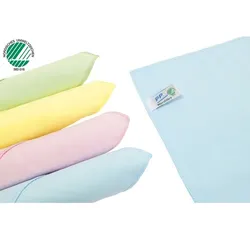
Microfasertuch Pfennig Clino MicroUltra 31x38 cm rot Top Qualität mit Nordic Swan Umwelt-ZertifizierungDurch die Zertifizierung mit dem Nordischen Umweltzeichen Version 2.0, belegt das Tuch seine ökonomische Qualität. Hinzu kommt eine Keimreduzierung um über 99 %, die bereits beim Einsatz nur mit Wasser erreicht wird (Testmethode DGMH 2001. Standardmethode 14). Das Tuch ist geeignet für alle nicht strukturierten Oberflächen. Dazu zählen: Glas- und Spiegelflächen, Bildschirme Oberflächen elektronischer Geräte. Clino MicroUltra ist für die Trocken- und Feuchtreinigung anwendbar. Material: Polyester/Nylon (80:20) waschbar bis max. 95°C Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Böttcher-AG Prüfplaketten Prüfung bestanden, Nächste Prüfung, 2027-2032, blau, Ø 30 mm, 1.000 StückWiderstandsfähige Mehrjahres-Prüfplakette für Geräte und Anlagen Auch für den Außenbereich geeignet - besonders widerstandsfähig, wetterfest, temperaturbeständig, wasserfest und schmutzabweisend Durch den langen Zeitraum ideal für mehrjährige Prüfintervalle Selbstklebend, kratz- und wischbeständig, wasser- und reißfest Resistent gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Permanent haftender Klebstoff sorgt für eine zuverlässige Haftung Ideal zur Prüfkennzeichnung von elektronischen oder nicht-elektronischen Gegenständen Kennzeichnung sowohl per Folienstift als auch per Lochzange möglich Merkmale: Aufdruck: Nächster Prüftermin, Prüfung bestanden Zeitraum: Mehrjahresprüfplakette Jahr: 2027 - 2032, 2027, 2028, 2029, 2030, 2031, 2032 Größe: 30 mm weitere Produktinformationen: Aufdruck: Prüfung bestanden, Nächste Prüfung Terminangabe: 12 Monate, Jahre 2027 - 2032 geeignet für: Handbeschriftung mit Folienstift, Markierung mit Lochzange Farbe: blau Material: Polyethylen Anzahl Etiketten: 1.000 Stück Haftwirkung: permanent24,98 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Böttcher-AG Prüfplaketten Prüfung bestanden, Nächste Prüfung, 2026-2031, rot, Ø 30 mm, 1.000 StückWiderstandsfähige Mehrjahres-Prüfplakette für Geräte und Anlagen Auch für den Außenbereich geeignet - besonders widerstandsfähig, wetterfest, temperaturbeständig, wasserfest und schmutzabweisend Durch den langen Zeitraum ideal für mehrjährige Prüfintervalle Selbstklebend, kratz- und wischbeständig, wasser- und reißfest Resistent gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Permanent haftender Klebstoff sorgt für eine zuverlässige Haftung Ideal zur Prüfkennzeichnung von elektronischen oder nicht-elektronischen Gegenständen Kennzeichnung sowohl per Folienstift als auch per Lochzange möglich Merkmale: Aufdruck: Nächster Prüftermin, Prüfung bestanden Zeitraum: Mehrjahresprüfplakette Jahr: 2026 - 2031, 2026, 2027, 2028, 2029, 2030, 2031 Größe: 30 mm weitere Produktinformationen: Aufdruck: Prüfung bestanden, Nächste Prüfung Terminangabe: 12 Monate, Jahre 2026 - 2031 geeignet für: Handbeschriftung mit Folienstift, Markierung mit Lochzange Farbe: rot Material: Polyethylen Anzahl Etiketten: 1.000 Stück Haftwirkung: permanent24,98 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltige ProduktionHandbuch Nachhaltige Produktion , Rahmenbedingungen, Werkzeuge, Anwendungsfelder , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20241011, Produktform: Leinen, Redaktion: Zäh, Michael F., Seitenzahl/Blattzahl: 472, Abbildungen: Komplett in Farbe, Keyword: Energieeffizienz; Kreislaufwirtschaft; Nachhaltige Fertigung; Nachhaltige Produktentwicklung; Nachhaltige Produktion; Nachhaltigkeit Change Management; Nachhaltigkeit Use Cases; Nachhaltigkeitsbewertung; Nachhaltigkeitsrisikomanagement; Recycling; regenerative Energieversorgung; soziale Nachhaltigkeit, Fachschema: Produktion~Produktionsmanagement~Nachhaltigkeit~Sustainable Development, Fachkategorie: Nachhaltigkeit~Maschinenbau und Werkstoffe, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 276, Breite: 204, Höhe: 29, Gewicht: 1296, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompendium der klinischen PrüfungKompendium der klinischen Prüfung , Das Kompendium der Klinischen Prüfung vermittelt in kompakter Form die notwendigen Kenntnisse für die Durchführung von klinischen Prüfungen sowohl von Arzneimitteln als auch von Medizinprodukten. Das Buch bietet eine praxisorientierte Einführung für Mitglieder des Studienteams (Prüfer, die erstmalig an klinischen Prüfungen teilnehmen, Study Nurses) und gibt erfahrenen Prüfern eine aktualisierte Übersicht über die zahlreichen Änderungen regulatorischer Art auf nationaler und europäischer Ebene. Es richtet sich ebenso an Personen, die in unterschiedlichen Institutionen mit der Planung, dem Management und der Qualitätssicherung - wie Monitoring, Audits - von klinischen Prüfungen befasst sind. , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20250203, Titel der Reihe: ecv basics##, Autoren: Herrlinger, C.~Clemens, N.~Dietrich, B.~Dommisch, K.~Greiling, D.~Kienzle-Horn, S.~Ortland, C.~Scholz, B.~Völp, A., Redaktion: Herrlinger, C., Seitenzahl/Blattzahl: 480, Keyword: Arzneimittelsicherheit; Risikobasiertes Qualitätsmanagement; Studienergebnisse, Fachschema: Pharmaindustrie~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 153, Höhe: 22, Gewicht: 600, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.